მაღაზიის, სალონის ან ობიექტის მფლობელისთვის
ბიზნესის შემოსავალი, შესყიდვები და ხარჯები ერთ ანგარიშში
შეადარეთ ობიექტის შემოსავალი, შესყიდვები და ხარჯები პერიოდისთვის შეკვეთებსა და დოკუმენტებს.
განყოფილება „ფინანსები“ ანგარიშში შედის; სალაროს, საწყობისა და თანამშრომლების ფუნქციები — შესაბამისი ტარიფების პირობებით.
ანგარიში ეყრდნობა პლატფორმის ოპერაციებსა და შეტანილ ხარჯებს — შეადარეთ პირველი პერიოდი დოკუმენტებს.
გამარტივებული P&L: შემოსავალს გამოკლებული პერიოდის შესყიდვები და შეყვანილი ხარჯები. ეს არ არის საბუღალტრო ან საგადასახადო აღრიცხვა.
- კონკრეტული პერიოდი და ობიექტი ყველაფრის საერთო ჯამის ნაცვლად
- ხელით შეტანილი ხარჯები კატეგორიითა და თარიღით
- ანგარიშის შედარება საწყის ოპერაციებთან
- ვის შედეგს ვათვალიერებთ
- ობიექტი
- რომელ თარიღებს ვადარებთ
- პერიოდი
- თანხები შერევის გარეშე
- ვალუტა
- საიდან მოვიდა ციფრი
- წყარო
რომელი ციფრები უნდა შევკრიბოთ მფლობელის გადაწყვეტილებისთვის
გაყიდვები
- პერიოდის შემოსავალი და შეკვეთები
- თანხის დაბრუნება და გადახდის მეთოდები
- ობიექტებისა და პერიოდების შედარება
შესყიდვები
- მიღების დოკუმენტები
- თანხები პროდუქტებისა და მომწოდებლების მიხედვით
- შესყიდვების სისრულის შემოწმება
ხელით შეტანილი ხარჯები
- ქირა, კომუნალური, მარკეტინგი
- თარიღი, კატეგორია და ობიექტი
- შეტანილი ხარჯების ჟურნალი
შეჯამების გარჩევა
- ერთნაირი თარიღები და ვალუტა
- გამოტოვებული დოკუმენტების შემოწმება
- მმართველობითი ანგარიში განსაზღვრული შეზღუდვებით
რა არის საჭირო დასაწყებად
ერთი პერიოდი და ვალუტა
დაიწყეთ ერთი ობიექტით. სხვადასხვა ვალუტის თანხები ავტომატური გაცვლითი კურსით ერთ ჯამად არ იკრიბება.
გაყიდვები და თანხის დაბრუნება
სისტემაში საწყისი ოპერაციები უნდა არსებობდეს. ცარიელი ანგარიში ან ჩატვირთვის შეცდომა ნულოვან გაყიდვებს არ ნიშნავს.
შესყიდვები და ხარჯები
შეიტანეთ დოკუმენტები და შეამოწმეთ, ხომ არ არის უკვე აღრიცხული შესყიდვა ხელით შეტანილ ხარჯად მეორედ დამატებული.
გადამოწმებაზე პასუხისმგებელი პირი
მფლობელი ან ბუღალტერი ამოწმებს შედეგების განმარტებას და გამოტოვებულ ოპერაციებს. ავტომატური ექსპორტი ამ შემოწმებას არ ცვლის.
პირველი სამუშაო სცენარი
- 1
ჩართეთ განყოფილება
ჩართეთ „ფინანსები“ გაფართოებების მაღაზიაში. გაყიდვების, შესყიდვებისა და P&L ანგარიშები მუშაობს როგორც cenaly.com-ზე, ისე cenaly.ru-ზე.
- 2
შეაგროვეთ საწყისი ოპერაციები
შეამოწმეთ შეკვეთები, თანხის დაბრუნებები და მიღების დოკუმენტები ერთი პერიოდის განმავლობაში. შეიტანეთ იჯარა, კომუნალური და სხვა ხარჯები, რომლებიც ჯერ არ არის სისტემაში.
- 3
შეადარეთ ერთი შედეგი
შეადარეთ შედეგი შეკვეთას, გაუქმებასა და შესყიდვის დოკუმენტს. ცალკე შეამოწმეთ ვალუტა, თარიღი და მონაცემების სისრულე.
შეამოწმეთ საკუთარ მაგალითზე
მოქმედებების თანმიმდევრობა პროდუქტში. მაგალითი არ არის გამოხმაურება ან შედეგის დაპირება.
Expense in the journal
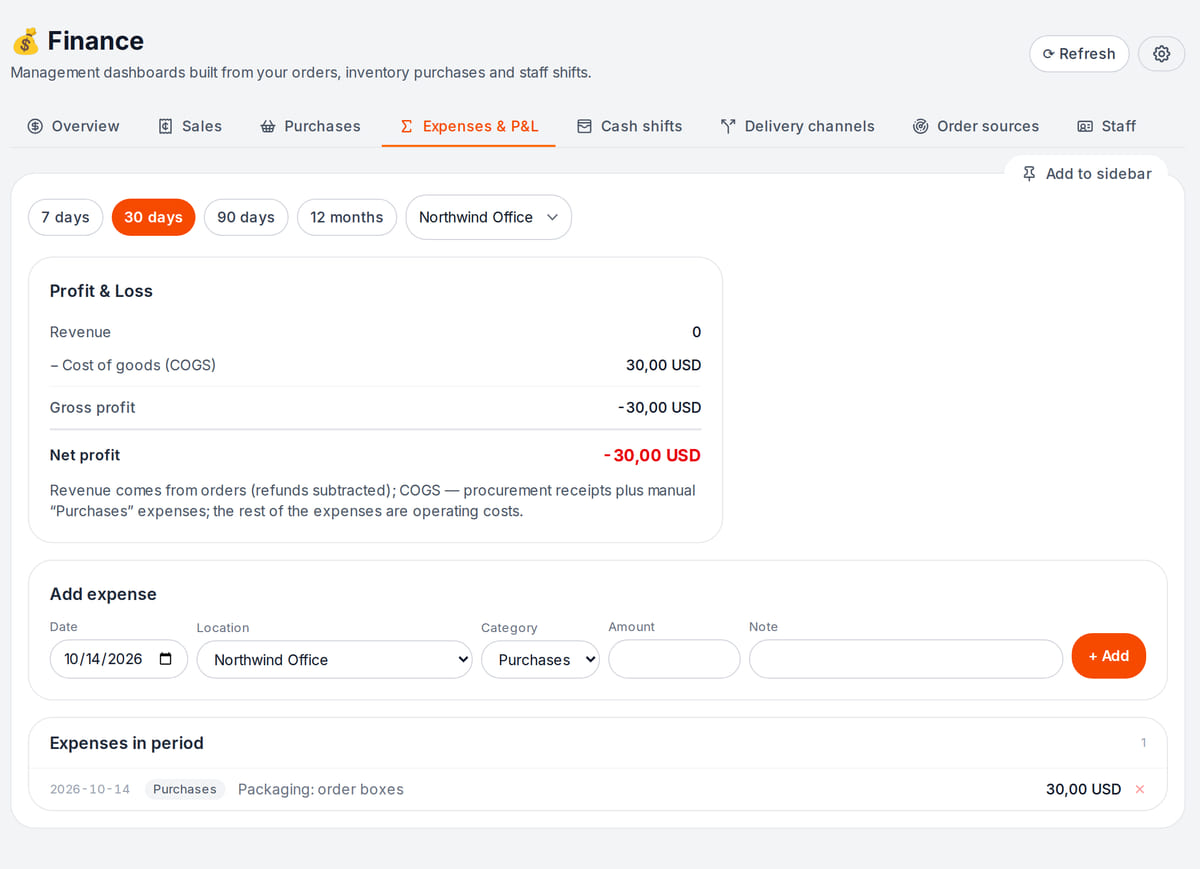
რა ხდება ჩანაწერში
Period overview
View full size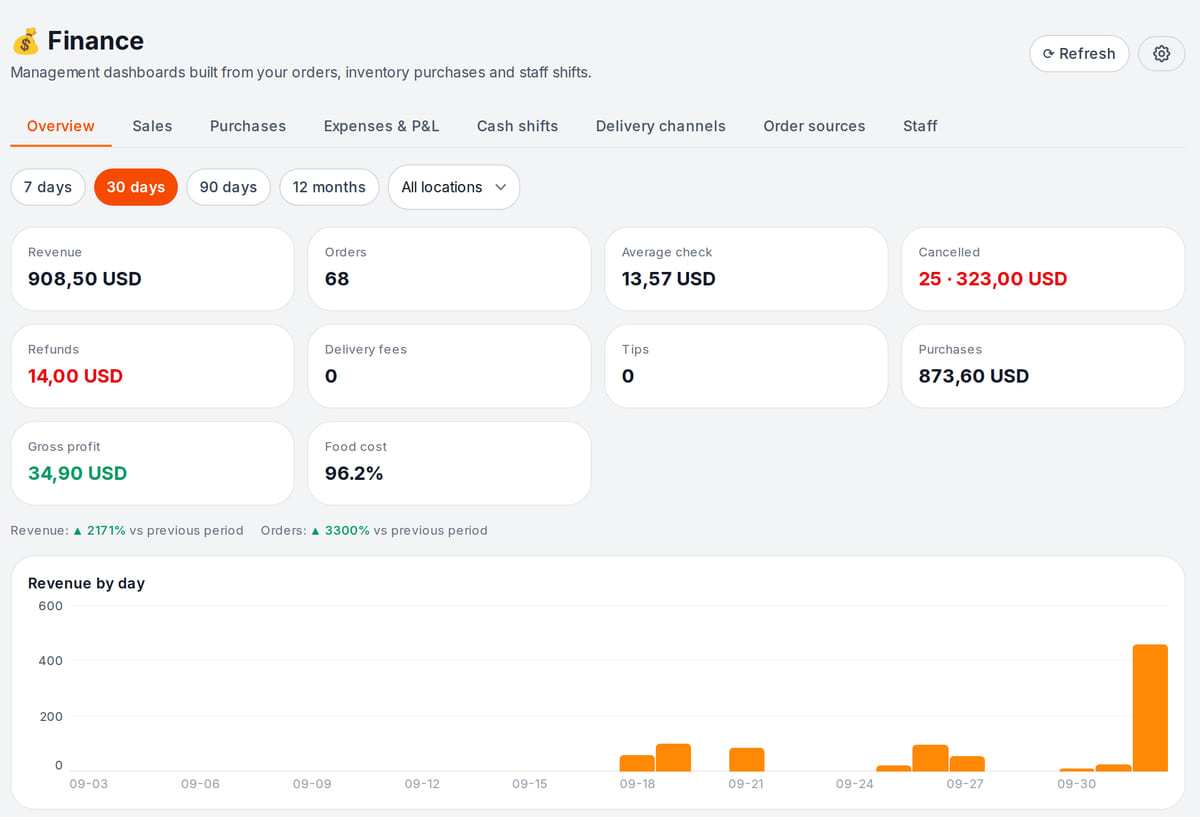


გაუქმება და ხელახალი დამუშავება თანხას არ უნდა ზრდიდეს
ნამდვილი ანალიტიკური ბაზის ლოკალური ტესტები ამოწმებს დოკუმენტებსა და შედეგს. თანხები ტესტის პირობითი ერთეულებია და არა კლიენტის ოპერაცია.
- 1
ჩამოწერა 10 ერთეულზე
ტესტი აღრიცხავს შეკვეთის თვითღირებულებას: ანალიტიკურ შედეგში ჩნდება 10.
საიდან მოდის მონაცემები → - 2
გაუქმება −10 ერთეულზე
ცალკე უკუდოკუმენტი ამ შეკვეთის შედეგს ნულამდე ამცირებს. თანხის დაბრუნება და მისი გატარება ცალკე ოპერაციაა.
ანგარიშის საზღვრები → - 3
გამეორება გაორმაგების გარეშე
სხვა ტესტი სამჯერ ამუშავებს ერთ დოკუმენტს 12 ერთეულზე: შედეგი რჩება 12 და არა 36. თქვენი ყველა დოკუმენტის ჩატვირთვის სისრულე ცალკე მოწმდება.
შედეგების შემოწმება →
სად ეხმარება ეს მფლობელს
მაღაზია შესყიდვის შემდეგ
მაგალითი: გაყიდვები გაიზარდა, მაგრამ პერიოდში საქონლის დიდი პარტია შემოვიდა. შესყიდვები ცალკე ნახეთ და მათი თანხა უკვე გაყიდულის ზუსტ ღირებულებად არ მიიღოთ.
სალონი თვის ბოლოს
მაგალითი: დაამატეთ ქირა და კომუნალური ხარჯები, შეამოწმეთ ხელფასის თანხები. მათი სრულფასოვანი ავტომატური ასახვა ბუღალტრულ აღრიცხვაში არ ხდება.
რამდენიმე ობიექტი
მაგალითი: შეადარეთ ობიექტები ერთი და იმავე თარიღებისთვის და ერთ ვალუტაში. ჯერ დარწმუნდით, რომ შეტანილი ხარჯების შემადგენლობა შედარებისთვის ერთგვაროვანია.
სამუშაო სიტუაციების მაგალითები. დროისა და ფულის დაზოგვა შეაფასეთ საკუთარ ოპერაციებზე.
ღირებულება იწყება წესრიგით საწყის მონაცემებში
ღირებულება იწყება წესრიგით საწყის მონაცემებში
განყოფილების „ფინანსები“ ჩართვა ანგარიშში შედის. სალაროს, საწყობისა და თანამშრომლების ფუნქციები შესაბამისი ტარიფებით განისაზღვრება; გარე სერვისები ცალკე იფარება.
განყოფილება და მონაცემთა წყაროები
- თავად განყოფილებას ფინანსური ანგარიშისთვის ცალკე ფასი არ აქვს
- სალაროს, საწყობისა და თანამშრომლების ფუნქციები შესაბამისი ტარიფების პირობებით მუშაობს
- საწყისი მონაცემების მომზადება და შეჯერება დროს მოითხოვს
- საბანკო ამონაწერებსა და ბუღალტრულ სერვისებს ანგარიში არ უერთდება — მათი პირობები ცალკეა
პირველი ნაბიჯი
აირჩიეთ ობიექტი, ვალუტა და პერიოდი. მოამზადეთ ხარჯები და ერთი შედეგი საწყის დოკუმენტებს შეადარეთ, სანამ საერთო ანგარიშს დაეყრდნობით.
გაანალიზეთ ერთი ობიექტის ხარჯებიანგარიში ეყრდნობა პლატფორმის ოპერაციებსა და შეტანილ ხარჯებს — შეადარეთ პირველი პერიოდი დოკუმენტებს.
რა უნდა გავითვალისწინოთ დაწყებამდე
- ეს მართვის ანალიტიკაა და არა სრული ბუღალტრული აღრიცხვა, საგადასახადო ანგარიშგება ან გადახდების გატარება.
- გამარტივებული P&L აკლებს პერიოდის შესყიდვებს: ისინი შეიძლება განსხვავდებოდეს გაყიდულის თვითღირებულებისგან. შედეგი შემოწმების გარეშე არ შეიძლება ჩაითვალოს ბუღალტრულ მოგებად.
- ხელფასის გაანგარიშება P&L-ში არ ხვდება: სტრიქონი „ხელფასი“ მხოლოდ ხელით შეტანილი ხარჯია. ნუ ჩათვლით, რომ ყველა ხარჯი ავტომატურად არის აღრიცხული.
- სინქრონიზაცია შეიძლება დაგვიანდეს ან გამოტოვოს საწყისი დოკუმენტი. სხვადასხვა განყოფილების მეტრიკები შეიძლება განსხვავდებოდეს გაანგარიშების წესებით.
მონაცემების გადატანამდე შეამოწმეთ თქვენი სცენარი და საჭირო ინტეგრაციები.
ხშირად დასმული კითხვები
მუშაობს თუ არა ანგარიშები cenaly.ru-ზე?
დიახ: გაყიდვები, შესყიდვები, გამარტივებული P&L, სალაროს ცვლები და პერსონალი რუსულ კონტურშიც ითვლება. ჯერ მხოლოდ სტუმრების კოჰორტები არ არის ჩანართში „წყაროები“.
როგორ ითვლება მოგება ანგარიშში?
გამარტივებულად: პერიოდის შემოსავალი მინუს პერიოდის შესყიდვები და ხელით შეტანილი ხარჯები. პერიოდის შესყიდვები შეიძლება განსხვავდებოდეს გაყიდულის თვითღირებულებისგან, ხოლო ხელფასი მხოლოდ ხელით შეტანილი ხარჯის სახით მხედველობაში მიიღება.
ჩაიტვირთება თუ არა საბანკო ამონაწერი თავისით?
ეს გვერდი ასეთ შესაძლებლობას არ გპირდებათ. ანგარიშები პლატფორმის ოპერაციებსა და შეტანილ ხარჯებს იყენებს; გარე კავშირები ცალკე უნდა შეამოწმოთ.
შეიძლება თუ არა შედეგის ბუღალტერისთვის გადაცემა?
მისი გამოყენება შესაძლებელია საწყისი მონაცემების შესამოწმებლად. ის არ ცვლის ბუღალტრულ რეგისტრებს, სავალდებულო ანგარიშგებას ან ხარჯების შემადგენლობის შემოწმებას.
როდის მოხვდება შეტანილი ხარჯი ანგარიშში?
შენახვისთანავე: თანხა, ხარჯის მუხლი და თარიღი ობიექტის ხარჯების ჟურნალში ჩნდება, ამ პერიოდის P&L კი იმავე თანხით მცირდება. ეს ხარჯის აღრიცხვაა და არა საბანკო გადახდა.
დეტალები თითოეული ეკრანის შესახებ — ცნობარში. საიდან დავიწყოთ →
მონათესავე ამოცანები
ყველა გადაწყვეტა →საცალო მაღაზია
კატალოგი, სალარო სკანერით და ნაშთების შეჯერება ერთი ობიექტისთვის ან მცირე ქსელისთვის.
სალონი და ბარბერშოპი
მომსახურებები, ოსტატების დრო და ვიზიტები ერთ ჟურნალში; კლიენტი ბმულით ეწერება.
პროფესიული მომსახურებები და B2B
კლიენტები, შეთანხმებები, დოკუმენტები და ანგარიშსწორებები: აწარმოეთ გარიგება პირველი მოთხოვნიდან გადახდის შემოწმებამდე.
დაიწყეთ ერთი ობიექტითა და ერთი დახურული პერიოდით
შეაგროვეთ დოკუმენტები, შეიტანეთ ნაკლული ხარჯები და შეადარეთ ერთი შედეგი. ამის შემდეგ გაირკვევა, რა მონაცემებია საჭირო კიდევ მფლობელის გადაწყვეტილებისთვის.
ანგარიში ეყრდნობა პლატფორმის ოპერაციებსა და შეტანილ ხარჯებს — შეადარეთ პირველი პერიოდი დოკუმენტებს.